Combustibles: acuerdo con camioneros costaría US$820 millones al Fisco
 Rodolfo Vásquez
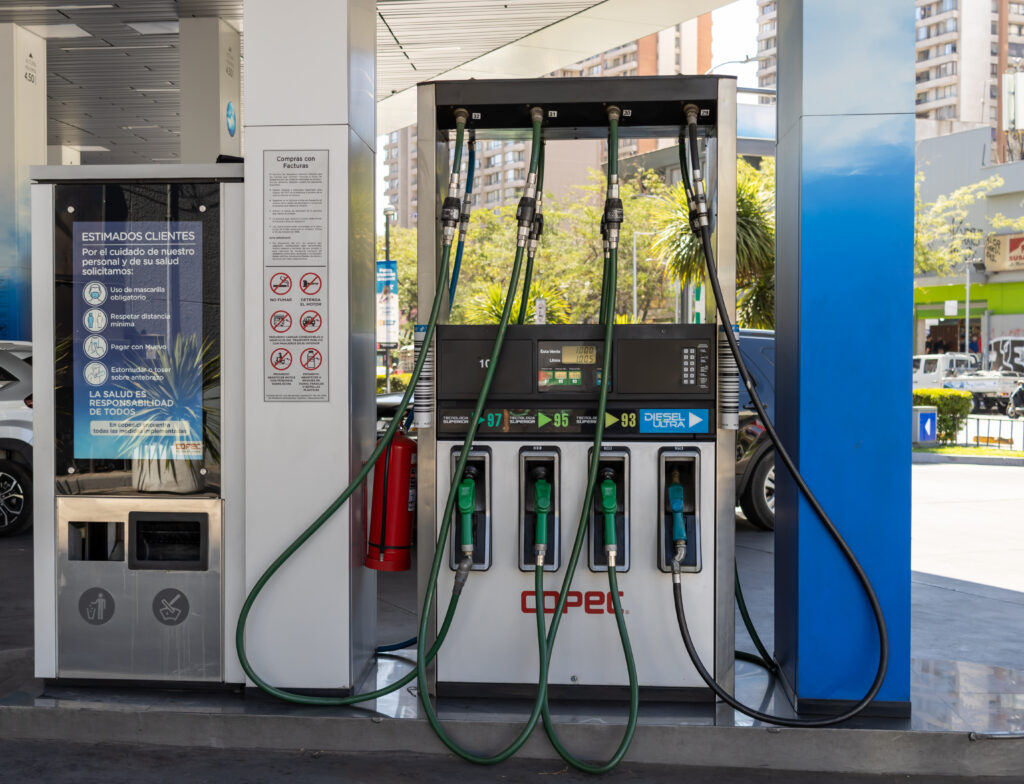
El acuerdo entre el Gobierno y los gremios de camioneros para contener el alza de los combustibles tendrá un impacto fiscal estimado en US$820 millones, según el informe financiero sustitutivo elaborado por la Dirección de Presupuestos (Dipres). El proyecto incorpora cambios transitorios al Mecanismo de Estabilización de Precios de los Combustibles (Mepco) y beneficios para empresas de transporte.
Combustibles: cuánto costará el acuerdo con los camioneros
La estimación oficial equivale a unos $820.587 millones, distribuidos en tres años: $278.827 millones en 2026, $523.411 millones en 2027 y $18.349 millones en 2028. Se trata de una proyección fiscal asociada a un proyecto de ley, no de un desembolso ya ejecutado. Su costo efectivo puede variar con la evolución de los precios internacionales y de paridad.
Qué pasará con las bencinas y el diésel
La indicación establece un techo para las gasolinas equivalente al precio vigente al 5 de noviembre de 2026. Para el diésel, el límite se ubica $100 por litro por debajo del precio de esa misma fecha. Según el texto ingresado al Congreso, este mecanismo se aplicaría hasta el 7 de abril de 2027, sujeto a la aprobación y entrada en vigencia de la ley.
Beneficios tributarios para el transporte de carga
La propuesta establece una recuperación transitoria del impuesto específico al diésel de 90% para transportistas con ingresos anuales de hasta 6.000 UF, 65% para quienes superen ese umbral y no excedan 20.000 UF, y 50% para empresas por encima de 20.000 UF. El impacto estimado de esta medida es de $63.233 millones durante 2027.
Peajes y buses interurbanos: otras medidas
El proyecto también propone aumentar, durante 2027, el reintegro parcial de peajes para empresas de transporte público rural, interurbano e internacional de pasajeros, desde 35% hasta 70%. Además, contempla un crédito tributario para esos operadores. El costo de los beneficios de peajes se estima en $8.332 millones en 2027 y $18.349 millones en 2028.
Cómo se financiaría el paquete
Según el informe financiero, el mayor gasto del primer ejercicio se cubriría con recursos del Tesoro Público; para años posteriores, el financiamiento dependerá de las respectivas leyes de Presupuestos. Los menores ingresos tributarios se financiarían mediante la venta de activos disponibles del Tesoro. La discusión legislativa determinará si las disposiciones entran finalmente en vigor.
Fuentes: Diario Financiero, 16 de noviembre de 2026; Emol, 16 de noviembre de 2026.